Domain bhlu.de kaufen?
Wir ziehen mit dem Projekt
bhlu.de um.
Sind Sie am Kauf der Domain
bhlu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bhlu.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
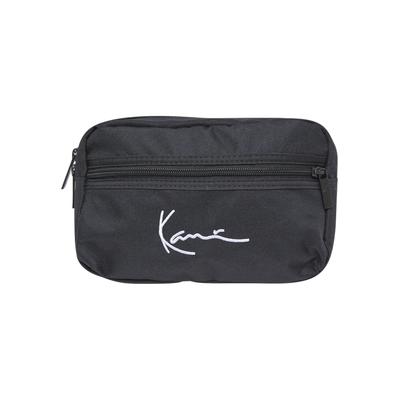
Bauchtasche KARL KANI "Karl Kani Accessoires", Herren, Gr. onesize, schwarz, Polyester, TaschenSchlichtes Design mit Fokus auf Tragekomfort und Alltagstauglichkeit. Vielseitig kombinierbar – von Streetwear bis Casual. pflegleichter Polyesteranteil., Material: Material: Polyester, Materialzusammensetzung: 100% Polyester, Farbe:...35,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
Top-Angebote
Produkte zum Begriff Reserven:
-
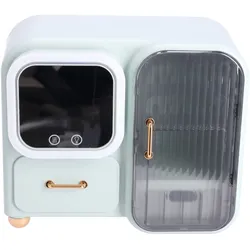
Organizer, Schrank für Kosmetik und Schmuck – HellgrünOrganizer, Schrank für Kosmetik und Schmuck – HellgrünDas tiefe Ablagefach ermöglicht es Ihnen, Kosmetik und Schmuck ordentlich aufzubewahren. Der Organizer zeichnet sich durch geräumige Schubladen aus. Er hilft Ihnen, Ordnung und Übersichtlichkeit bei Ihren kleinen Alltagsgegenständen zu bewahren.Sie können verschiedene Arten von Kosmetik aufbewahren, zum Beispiel Lotion, Lotion, Base, Foundation, loses Puder, Lippenstift, Nagelutensilien und Kosmetik für den täglichen Gebrauch.Der Organizer ist außerdem mit einem Spiegel ausgestattet, sodass Sie überall Make-up auftragen können. Der Spiegel verfügt über eine LED-Beleuchtung mit drei Lichteffekten: warmes, natürliches und kaltes Licht. Der Spiegel lässt sich nach rechts drehen. Hinter dem Spiegel befindet sich außerdem ein Ablagefach, in dem Sie beispielsweise Cremes aufbewahren können. Der Spiegel ist auch mit einem Ventilator ausgestattet, mit dem das Make-up nach dem Auftragen schneller trocknen kann. Zum Organizer gehört außerdem ein transparenter Ständer für Ohrringe, Ketten und Armbänder.Dank seines interessanten Aussehens und Designs eignet er sich auch hervorragend als Geschenk.Hauptmerkmale des Produkts:- aus hochwertigem Kunststoff gefertigt- sorgt für Ordnung bei Ihren Kosmetikprodukten- exklusives Design- solide Verarbeitung- zwei Schubladen- platzsparend- bietet Platz für viele der wichtigsten GegenständeProduktsicherheit (Lieferantenangaben)Sicherheits- und Anwendungshinweise des Lieferanten: 1. Nur bestimmungsgemäß verwenden. Nicht an Orten aufbewahren, die hohen Temperaturen oder direkter Feuchtigkeit ausgesetzt sind. 2. Der Spiegel und die elektronischen Komponenten (LED-Beleuchtung, Ventilator) sind nicht wasserfest. Kontakt mit Wasser vermeiden. 3. Außerhalb der Reichweite von Kindern aufbewahren. Enthält Kleinteile, die eine Erstickungsgefahr darstellen können. 4. Zum Öffnen oder Schließen der Schubladen keine scharfen Gegenstände verwenden, um eine Beschädigung des Organizers zu vermeiden. 5. Vor der Verwendung sicherstellen, dass der Spiegel sicher befestigt ist, damit er nicht umkippt. 6. Bei Beschädigung des Netzkabels oder anderer elektrischer Komponenten das Produkt nicht verwenden und sofort den Hersteller kontaktieren.20,34 €*Versand: 8,38 €Sichere Weiterleitung zum Anbieter
-
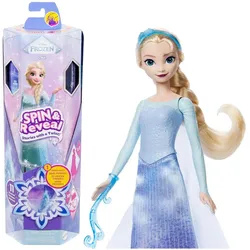
Mattel JBG59 - Disney Frozen - Spin & Reveal - Puppe mit 10 Überraschungen und Mode-Accessoires, ElsaDas Disney Frozen Spin & Reveal Elsa Spielset bietet ein magisches Unboxing-Erlebnis voller Überraschungen. Beim Öffnen der Schlossklappe erscheint eine thematische Spielszene aus Elsas Eispalast, inklusive Stickerflächen und einer kleinen Such-Aktivit19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bauchtasche KARL KANI "Karl Kani Accessoires", Herren, Gr. onesize, schwarz, Polyester, TaschenSchlichtes Design mit Fokus auf Tragekomfort und Alltagstauglichkeit. Vielseitig kombinierbar – von Streetwear bis Casual. pflegleichter Polyesteranteil., Material: Material: Polyester, Materialzusammensetzung: 100% Polyester, Farbe:...35,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
-
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.